Pensioni 2027, la perequazione INPS: aumenti pieni fino a 2.447 euro, poi scattano le riduzioni
 di
Vincenzo Raucci
Pubblicato il: 16/11/2026
Il primo cedolino del nuovo anno porterà un immediato adeguamento all’inflazione per la totalità dei pensionati italiani, scongiurando l’ipotesi di un rinvio per gli assegni medio-alti. A sciogliere ogni riserva è stato direttamente l’INPS con una nota ufficiale diffusa l’11 novembre 2026, a stretto giro dalle polemiche innescate da alcune dichiarazioni rese durante le audizioni parlamentari sulla Legge di Bilancio. L’Istituto di previdenza ha chiarito che nessuna pensione resterà ferma nei primi mesi dell’anno e che la perequazione automatica sarà riconosciuta e visibile sin dalla rata di gennaio 2027 per tutti i beneficiari, inclusi coloro che percepiscono trattamenti superiori a quattro volte il minimo.
Questa scelta operativa nasce dall’esigenza, condivisa con l’esecutivo, di tutelare immediatamente il potere d’acquisto delle famiglie senza attendere i tempi tecnici necessari al completamento dell’iter parlamentare della Manovra. Poiché il disegno di legge di Bilancio 2027 è ancora all’esame delle Camere e non può essere recepito nei sistemi informatici dell’Istituto in tempo utile per le elaborazioni di fine anno, l’INPS applicherà a gennaio le regole ordinarie attualmente vigenti. Le eventuali differenze derivanti dalle nuove norme che entreranno in vigore con la legge finanziaria saranno poi regolate attraverso un conguaglio successivo, previsto indicativamente per il mese di marzo 2027, che servirà esclusivamente a riallineare e perfezionare gli importi corrisposti nei primi due mesi.
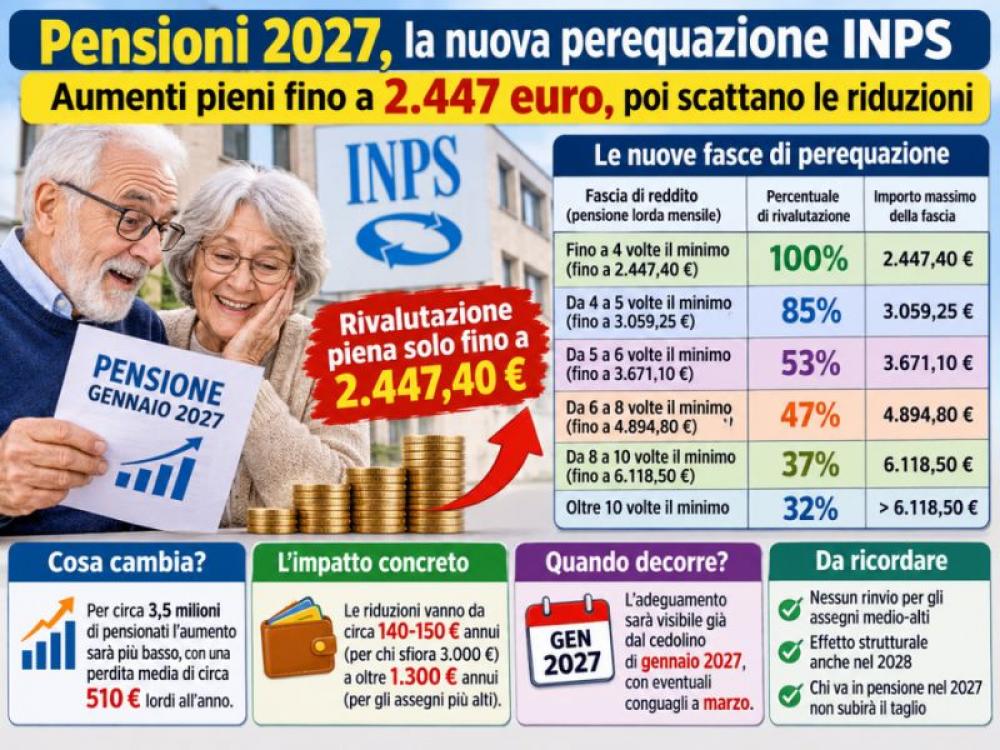
Il cuore della questione riguarda infatti il profondo cambiamento nel meccanismo di calcolo introdotto dall’articolo 55 del disegno di legge di Bilancio 2027. Mentre il sistema ordinario prevede una rivalutazione progressiva per scaglioni, la Manovra rispolvera per il solo 2027 un modello a sei fasce di reddito in cui la percentuale ridotta si applica sull’intero importo complessivo della pensione e non più soltanto sulla quota eccedente. Prendendo come riferimento il trattamento minimo INPS del 2026, pari a 611,85 euro mensili, restano integralmente tutelati soltanto gli assegni complessivi pari o inferiori a quattro volte il minimo, ovvero fino a 2.447,40 euro lordi al mese, per i quali viene confermata la rivalutazione piena al cento per cento.
Al di sopra di questa soglia inizia una progressiva riduzione della copertura dall’inflazione che interessa circa 3,5 o 3,6 milioni di pensionati. Chi percepisce un trattamento compreso tra quattro e cinque volte il minimo, ossia fino a 3.059,25 euro lordi mensili, vedrà l’indice di inflazione riconosciuto all’ottantacinque per cento sull’intero importo. La percentuale scende sensibilmente al cinquantatré per cento per gli assegni tra cinque e sei volte il minimo, fino a 3.671,10 euro lordi, per poi calare al quarantasette per cento nella fascia tra sei e otto volte il minimo, fino a 4.894,80 euro lordi. Per le pensioni ancora più elevate, comprese tra otto e dieci volte il minimo fino a 6.118,50 euro lordi, la rivalutazione si ferma al trentasette per cento, mentre oltre tale limite scende al trentadue per cento. Per evitare che chi supera di pochi euro una soglia subisca una penalizzazione paradossale rispetto a chi si trova appena al di sotto, il testo prevede comunque apposite clausole di salvaguardia su ciascuno scalino.
L’impatto economico concreto sulle tasche dei pensionati dipenderà naturalmente dal tasso ufficiale di inflazione provvisoria che il Ministero dell’Economia e delle Finanze certificherà tramite decreto entro fine novembre, stimato dagli analisti intorno al 2,7 per cento sulla base dell’andamento dell’indice FOI. A parità di inflazione, il passaggio dal sistema per scaglioni al calcolo sull’intero importo comporta un minore aumento annuo che, secondo le stime tecniche e dell’Istat, si traduce in una perdita media di circa 510 euro lordi all’anno per i pensionati coinvolti dalla stretta, con riduzioni che oscillano da circa 140 o 150 euro annui per chi sfiora i tremila euro lordi fino a superare i 1.300 euro l’anno per gli assegni più alti. A questo effetto va inoltre aggiunto il peso del prelievo fiscale, poiché l’incremento lordo dell’assegno viene in parte assorbito dall’IRPEF e dalla parallela riduzione delle detrazioni per redditi da pensione, sebbene il taglio della seconda aliquota IRPEF al trentatré per cento fino a 55.000 euro previsto dalla stessa Manovra possa offrire un parziale ristoro ai redditi intermedi.
È importante infine sottolineare che questa decurtazione non ha un effetto limitato al solo anno solare, ma produce un trascinamento strutturale nel tempo. Anche qualora nel 2028 si tornasse alle regole ordinarie di indicizzazione, la base di partenza su cui verranno calcolati gli aumenti futuri risulterà definitivamente più bassa rispetto a quella che si sarebbe consolidata senza il taglio del 2027. Chi invece andrà in pensione nel corso del 2027 non subirà gli effetti di questa rimodulazione, poiché il primo adeguamento all'inflazione dei nuovi trattamenti scatterà soltanto a partire dal gennaio 2028 secondo la normativa che sarà allora in vigore.